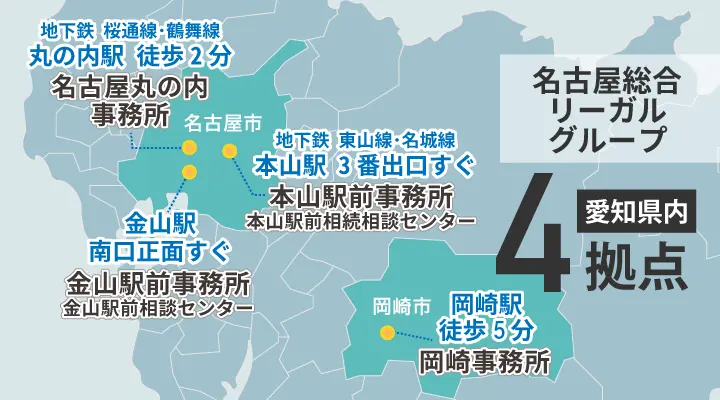
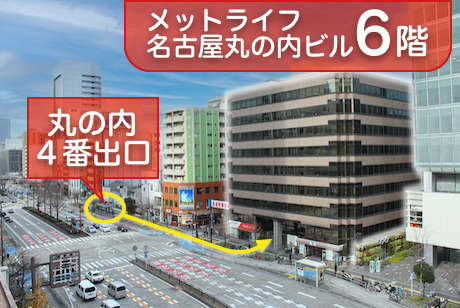
地下鉄 鶴舞線・桜通線
丸の内駅4番出口徒歩2分
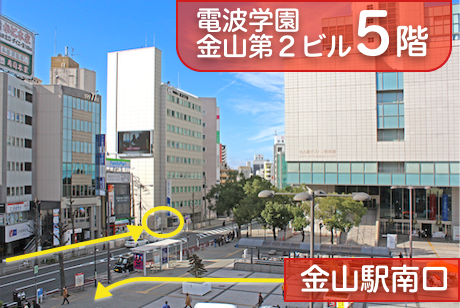
金山駅
南口 正面すぐ
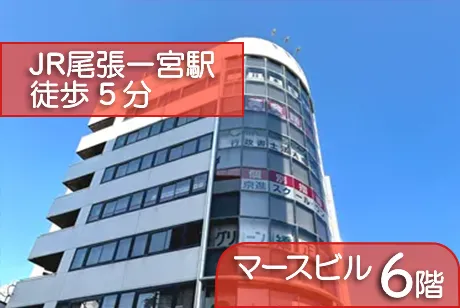
名鉄一宮駅・尾張一宮駅
徒歩5分
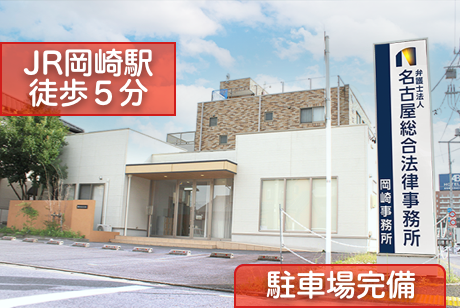
JR岡崎駅
徒歩5分


民法768条1項は、「協議上の離婚をした者の一方は、相手方に対して財産の分与を請求することができる。」と規定します。
最判昭和46年7月23日によれば、「離婚における財産分与の制度は、夫婦が婚姻中に有していた実質上共同の財産を清算分配し、 かつ、離婚後における一方の当事者の生計の維持をはかることを目的とするもの」です。
婚姻期間中に形成した財産は、たとえ名義が夫婦のうちどちらかのものであっても実質的共有財産として、財産分与の対象となります。
令和8年4月1日に施行された民法には、財産分与について、「婚姻中の財産の取得又は維持についての各当事者の寄与の程度は、その程度が異なることが明らかでないときは、相等しいものとする。」と明記されています。
実務においては、財産分与の割合は特段の事情がない限り平等を原則とし、寄与度の差が大きく、これを実質的に考慮しないと実質的に公平といえない場合を例外としています。
では、どのような場合が例外にあたるのでしょうか。参考となる裁判例を紹介します。
●事例の紹介
妻が童話作家、夫が画家として活動し、妻には夫の何倍もの収入があった夫婦の事案です。
夫婦は婚姻後もそれぞれが各自の収入、預貯金を管理し、共同生活の支出の負担については明確な取り決めはなかったものの、集金の際その場に居合わせた者が負担していました。
おおむね、固定資産税、銀行ローン、光熱費、火災保険料、長女の私立高校から大学(短大)までの学費等は夫がその収入によって負担し、
食費、共用部分の付器備品、長女のベビーシッター代、長女の幼稚園から、小学校、私立中学校までの学費、長女の被服費、家族の海外旅行費用、
長女の成人式、結婚式の費用等は妻がその収入によって負担していました。
家事労働、育児については、夫が長女の乳児期に世話をしたことがあるものの、妻がほぼ全面的に担当しました。
東京家裁は、「本件清算的財産分与の清算割合は、本来、夫婦は基本的理念として対等な関係であり、財産分与は婚姻生活中の夫婦の協力によって形成された 実質上の共有財産の清算と解するのが相当であるから、原則的に平等であると解すべきである。しかし、前記認定の申立人と相手方の婚姻生活の実態によれば、 申立人と相手方は芸術家としてそれぞれの活動に従事するとともに、申立人は家庭内別居の約9年間を除き約18年間専ら家事労働に従事してきたこと、 及び、当事者双方の共同生活について費用の負担割合、収入等を総合考慮すると、前記の割合を修正し、申立人の寄与割合を6、相手方のそれを4とするのが相当である。」と判断しました。
●裁判例の分析
この裁判例から、共働きであるのに、家事労働をどちらかが全面的に担っていたという事情は財産分与において考慮されると言えます。しかし、妻の方が夫よりも何倍も収入があり、かつ家事育児全般を担っていても、分与の割合が6割しか認められなかったことから、 裁判所は原則平等の姿勢をなかなか崩すことはないと言えると思われます。
●事例の紹介
夫が医療法人の医師であり、財産分与対象財産は3億円であった事案です。妻は家事育児と医療法人の経理も一部担当していました。
大阪高裁は、妻の財産形成における寄与割合が5割を下ることはないとの主張に対し、「控訴人(夫)が平成4年2月3日に被控訴人(妻)との婚姻届出をするまでに、 医師の資格を取得し、技能を身に付けるため、大学医学部に入学するための受験勉強、入学後の勉学、昭和61年に医師資格を取得するまでの勉学及び医師資格を取得した後の いわゆるインターンとしての厳しい勤務経験などの被控訴人の協力を得ずにしてきた努力によって培われた知識、技能、及び、婚姻後に身を粉にして必死に稼働し費やしてきた 多大な労力や経験が高額の収入確保に繋がっている面があることを不当に軽視するものであって、採用することができない。」として、財産分与の割合を夫が6、妻が4としました。
なお、「被控訴人(妻)も家事や育児だけでなく診療所の経理も一部担当していたことを考えると、被控訴人の寄与割合をこれ以上減ずることは、上記の両性の本質的平等に 照らして許容しがたい。」としています。
●裁判例の分析
この裁判例においては、医療法人が所有する財産は、婚姻共同財産であった法人化前の診療所にかかる財産に由来し、これを活用することによって増加したと評価されたため、 医療法人の純資産評価額の7割が財産分与の対象とされました。
そのため、財産分与の対象額が大きくなった事案です。したがって、財産分与の対象額が大きくなければ同じ結論になったかどうかは疑問が残ります。
特別な資格があれば必ず財産形成における寄与割合が大きくなるとは言えず、原則平等ということには変わりがないと考えられます。
たとえ夫婦の一方の収入が多く、一方の収入がほとんどなかったとしても、一方が収入を得られるのは、もう一方が家事や育児を担っているからという場合も少なくありません。
夫婦の生活においては、金銭換算できない労力も多々含まれます。財産形成の寄与割合を算定するのは困難です。財産分与の割合が原則平等というのは今後も動かないと考えられます。
離婚をする場合、離婚が認められるか否か、親権者をどちらにするか、養育費をいくらにするか等、様々な論点・争点があります。
離婚をする際の争点の中でも、財産分与ではかなり時間がかかり、揉めることがあります。
民法では、夫婦の財産や財産分与に関して、以下のような定めがあります。
「1 夫婦の一方が婚姻前から有する財産及び婚姻中自己の名で得た財産は、その特有財産(夫婦の一方が単独で有する財産をいう。)とする。
2 夫婦のいずれに属するか明らかでない財産は、その共有に属するものと推定する。」
「1 協議上の離婚をした者の一方は、相手方に対して財産の分与を請求することができる。
2 前項の規定による財産の分与について、当事者間に協議が調わないとき、又は協議をすることができないときは、当事者は、家庭裁判所に対して協議に代わる処分を請求することができる。ただし、離婚の時から五年を経過したときは、この限りでない。
3 前項の場合には、家庭裁判所は、離婚後の当事者間の財産上の衡平を図るため、当事者双方がその婚姻中に取得し、又は維持した財産の額及びその取得又は維持についての各当事者の寄与の程度、婚姻の期間、婚姻中の生活水準、婚姻中の協力及び扶助の状況、各当事者の年齢、心身の状況、職業及び収入その他一切の事情を考慮して、分与をさせるべきかどうか並びに分与の額及び方法を定める。この場合において、婚姻中の財産の取得又は維持についての各当事者の寄与の程度は、その程度が異なることが明らかでないときは、相等しいものとする。」
このように、財産分与では、家庭裁判所は一切の事情を考慮することができることになっています。そのため、財産分与では、様々なことが争われることがあります。
争いになる点としては、いつの時点の財産で分けるか(財産分与の基準時点)、財産の評価方法・評価額、どのような財産を対象にするか(結婚前から持っていた財産や相続・贈与で受け取った財産がないか)、といった点が争いになることが多いように思われます。
近年では、本業以外に副業で収入を得るという意識の高まりとともに、副業をしている方も増えているのではないかと思われます。
その際に、副業での収入が増加しますと、中には副業を法人化するという場合もあるのではないかと思われます。
例えば副業で不動産投資を行い、賃貸物件・収益不動産を購入する際には、会社などの法人を作り、その法人で不動産を購入するという場合も考えられます。このような方法は、節税の観点からも行われる場合があるようです。
このような法人がある場合には、一般的には財産分与では法人の株式など法人に対する権利が財産分与の対象となり、法人の持っている財産は財産分与の対象外だと考える傾向が多いと思われます。法人の持っている財産は、株式の評価額など法人に対する権利の評価額に反映されるようです。
このような法人名義の財産が争いになった裁判例として、広島高等裁判所岡山支部の平成16年6月18日判決があります。
この裁判例では、離婚に伴い様々な主張がされていますが、そのうちの一部として、一審原告が会社名義の財産についても、その会社が閉鎖的な同族会社であり、その会社名義の財産の取得原資が一審原告と一審被告(つまり夫婦)の協働によって得られたものであるから、名義にかかわらず会社名義の財産も財産分与算定の基礎財産とすべきと主張されました。
この主張に対して、裁判所は、A社は夫婦が営んできた自動車販売部門を独立させるために設立され、B社は夫婦が所有するマンションの管理会社として設立されたものであり、いずれも夫婦を中心とする同族会社であって、夫婦がその経営に従事していたことに徴すると、その各会社名義の財産も財産分与の対象として考慮するのが相当であると判断しました。
法人の株価は考慮せず、法人名義の財産を考慮するとすれば、二重での評価にはならないと考えられますので、評価上は両方の方法が考えられるとは思われます。株式の評価をしますと、どの時点の評価とするかの問題がありますので、状況によって変わってくると考えられます。
協議離婚をしてから、その後に財産分与の話し合いをすることは可能です。
この場合には、財産分与について合意ができないことを理由に離婚についても合意ができないということがなくなりますので、より早期に離婚に至ることができる可能性があります。
しかし、財産分与について取り決めをせずに離婚することには、問題点があります。
それは、収入がない場合又は少ない場合であっても、相手方から財産分与を受け取るまでの生活の保証を受けられないことです。
財産分与についての話し合いや手続が長引いた場合であっても、既に離婚している場合には、その間の生活費(婚姻費用)を受け取ることはできません。(子供がいる場合の養育費は別ですが、養育費はあくまで子供の生活費です)
また、相手方配偶者名義の家に住んでいる場合には、家を出ていけと言われた場合には、出ていかなければならないことになる可能性があります。
そして、先に離婚してから財産分与の話合いをする場合には、財産分与について、すぐに話がまとまらないということも考えられます。
当事者間で話し合いがまとまらない場合には、裁判所の調停を申し立てることが考えられます。そして、調停でも財産分与について合意ができず、不成立になった場合には、裁判所の審判手続に移行します。この場合には、裁判所が財産分与について認める審判をし、それが確定して初めて、財産分与を受けることができます(それでもなお支払い等に応じない場合には強制執行の手続をとる必要があります)。
つまり、裏を返せば、財産分与を求められる側は、審判が確定するまでは、合意に応じなければ何も支払わなくてもいい状態を作れるということになります。ちなみに、合意に応じるかどうかは個人の自由ですから、合意に応じないこと自体を問題にすることは困難です。
裁判所の手続(調停・審判)を利用する場合には、離婚の成立の日から5年以内(離婚日が令和8年3月31日以前であれば2年以内)に申立てをしなければなりません。それ以後は、裁判所の手続を利用することはできません。
裁判所の手続が利用できないということは、相手方が話し合いで財産分与に応じてくれない限り、財産分与を求めることができないことを意味しますので注意が必要です。
このように、離婚を先行した場合には、相手方からの生活の保障を受けられないまま、財産分与も長期間受け取れない可能性があります。
財産分与の取り決めをせずに離婚する場合には、何らかの収入や援助で、離婚しても生活していけるか、生活の本拠を確保できるか等を事前によく検討し、それでもなお、離婚することを優先するかどうかを検討する必要があるでしょう。
弁護士 杉浦 恵一
※こちらの記事は2022年08月22日までの情報を元に作成しています。執筆時点以降の事情変更により記事の内容が正確でなくなる可能性がございます。
引用しているウェブサイトについても同様にご注意ください。

実務上、ほとんど使われていないと思われますが、民法にはいわゆる夫婦財産契約の規定があります。
夫婦財産契約とは、結婚しようとする男女が結婚前に取り交わす契約のことで、主に財産の管理方法、離婚後の財産分与などが定められます。
民法755条では、「夫婦が、婚姻の届出前に、その財産について別段の契約をしなかったときは、その財産関係は、次款(※)に定めるところによる。」と定められていますが、この「その財産について別段の契約」という部分を、法律用語ではありませんが、「夫婦財産契約」と呼ぶことが多いようです。
(※)ここで記載されている次款とは、「第二款 法定財産制」という部分であり、民法760条、761条、762条の3つの条文があります。
これらの条文ですが、それぞれ以下のような定めです。
この別段の契約(=夫婦財産契約)をしなかったときは、夫婦間の財産関係は、民法760条から762条に定めるところによる、とされていますので、逆に言えば、この3つの条文で規定された内容については、別段の定めが許されると読めます。
夫婦財産契約は、民法755条で、「夫婦が、婚姻の届出前に」と記載されていることから、婚姻届を出す前に契約しなければ効果は生じないように読めます。
また、夫婦が主語となっていますので、夫婦になって(=婚姻の届出をして)初めてこの契約の効力が発生すると考えられます。
民法756条では、「夫婦が法定財産制と異なる契約をしたときは、婚姻の届出までにその登記をしなければ、これを夫婦の承継人及び第三者に対抗することができない。」とされていますので、登記をすることができますが、あくまで第三者対抗要件ということで、夫婦の間では登記は契約の効力が生じる要件ではないようです。
また、民法758条1項では、「夫婦の財産関係は、婚姻の届出後は、変更することができない。」とされていますので、注意が必要でしょう。
この契約は、1946年から2016年までの間に、246件の登記がなされているという話ですので、登記をしていない夫婦間の財産契約がどのくらいなのかははっきりしませんが、そこまで多くはないでしょう。
また、夫婦財産契約に関する裁判例は少なく、契約をしたとしても、実際にどの程度有効なのかは、何とも言えないところです。
この契約では、婚姻費用の分担、日常の家事に関する債務の連帯責任、夫婦間における財産の帰属に関して契約できますが、民法の一般条項(権利濫用や信義則違反など)も契約ですので適用されます。
そうしますと、解釈の問題ですが、一切の婚姻費用を分担しないといった夫婦の協力義務に反するような内容や、結婚前からの財産を他方の配偶者が管理するといった内容など、不合理な内容であった場合には、無効になる可能性が考えられます。
また、夫婦の一方が死亡した際に、財産を取得しないといった内容は、相続に関わってきます。
相続の場合、遺言は様式が定められており、また生前に相続放棄をすることはできないと解釈されていますので、相続に関するような内容も無効になる可能性があります。
このような点からしますと、夫婦財産契約がどの程度の効果をもつかは何とも言えませんが、今後、このような契約が増えていく可能性はあります。
なお、夫婦の財産関係以外に関する契約について、民法では特に定めはありません。
そのため、場合によっては、離婚に関する定め(例えば、ある事情が生じたら離婚するといった契約)をする場合も想定されます。
しかし、このような離婚に関する定めは、無効だと判断される可能性が十分考えられますので(東京地裁 平成15年9月26日判決、離婚という身分関係を金員の支払によって決する内容の誓約書は公序良俗に反するという判断)、事前の離婚の約束があったとしても、それによって簡単に離婚が認められると考えることは避けた方が無難でしょう。
 年金分割の請求を行うことができるのは、離婚成立日の翌日から5年以内(離婚日が令和8年3月31日以前の場合は2年以内)です。また、相手が死亡した場合、死亡日から起算して1か月を経過すると、年金分割の請求ができなくなります。
※ 離婚日が令和8年3月31日以前であれば、離婚成立から2年以内の調停・審判の申立てが必要であり、本来の期限は2年以内になります。
テレビドラマや漫画などで、登場人物にお金が必要になった時、本の間やタンスの奥から出てくるもの、それがヘソクリですね。
これを読まれている皆さんの中にも、へそくりを貯めていらっしゃる方が多いのではないでしょうか。
自分が稼いだお金から天引きしているんだから、自分のお小遣いからこっそり貯めたんだから、自分のものに決まってる、と思いがちですが、実は法的にはそうではありません。
一方の配偶者(夫または妻)にその存在が知られているかどうかにかかわらず、婚姻期間中に、夫婦の協力に基づいて形成した財産は、原則として夫婦共有財産となります。
そのため、離婚の際の財産分与においては、一方がこっそり貯めたへそくりであっても分与の対象になってしまうのです。
この2点を比較していただければ分かりやすいかと思います。
1の場合、お小遣い以外の残高は夫婦共有の口座に残り、夫婦共同生活(子どもの教育費、家具・家電の購入など)のために使われたはずです。
ところが、2の場合、本来夫婦共有財産となるはずのお金が、たまたまあなたにお小遣いとして多めに支払われていたために、30万円をあなたの手元に残すことができたのです。
へそくりというのは本来夫婦共同生活のために使われるはずであった夫婦共有財産が、たまたま一方の手元にあるという状態にすぎないのです。
例外的に、夫婦の一方の親が亡くなった場合の相続財産をへそくりとして貯めていた場合、そのへそくりは夫婦の協力によって得られたものではありませんので特有財産として財産分与の対象とはなりません。
へそくりが誰のものであるかを決めるポイントは、今あなたの手元にあるかどうかではなく、「へそくりの出所がどこか?」によって決まってくるということですね。
財産分与について詳しくはこちら
離婚の際には、婚姻期間中に夫婦が形成した共有財産について、「財産分与」をすることになります。
財産分与には議論があるものの、
また、慰謝料は、当然には財産分与の中には含まれませんが、財産分与の中で扱うことも可能です(慰謝料的財産分与)。
財産分与によって、財産を相手に給付することになりますが、ではこの財産分与には譲渡所得税が発生するのでしょうか?
上記のような財産分与の性質から見ると、本来すでに成立している法律関係に基づいて給付がなされるというだけであり、譲渡所得税がかかるような「譲渡」ではないのではないかが問題となります。
個人が何らかの所得を得ると、それに対して所得税がかかります。
所得は、その成立によって10種類に分類されており、その中の1つに譲渡所得があります。
そして、譲渡所得とは、所得税法第33条に次のように規定されています。
【所得税法第33条】
譲渡所得とは、資産の譲渡(建物又は構築物の所有を目的とする地上権又は賃借権の設定その他契約により他人に土地を長期間使用させる行為で政令で定めるものを含む。以下この条において同じ。)による所得をいう。
このように、譲渡所得とは、「資産の譲渡による所得」とされています。
そして、裁判所はこの譲渡所得の本質について、次のように考えています(榎本家事件判決 最判昭43・10・31訟月14・12・1442)。
譲渡所得に対する課税は、
「資産の値上がりによりその資産の所有者に帰属する増加益」を所得として、その資産が所有者の支配を離れて他に移転するのを機会に、これを清算して課税する趣旨である。
上記のように、譲渡所得は、具体的に得た「譲渡の対価」に対する課税ではなく、課税せずに放置をしてきた所有資産の増加益に対する課税であり、その資産を手放すときに、これを清算して課税するものと考えられています。
この考え方を清算課税説といいます。
ただ、譲渡所得の金額を計算するという場面では、
「譲渡により実際どのくらいの収入を得たのか」
については重要な要素となります。
では、譲渡所得を発生させる「資産」とは何を指すのでしょうか?
ここで清算課税説という考え方を前提とすると、
譲渡所得を発生させる「資産」とは、増加益、つまり値上がりするような物がすべてこれに該当することになります。
そのため、経済的な価値があり、他人に移転可能なあらゆるものが、
譲渡所得を発生させる「資産」ということになります。
例えば、不動産や動産の所有権は当然のことながら、契約上の地位なども「資産」に該当します。
他方で、現金や金銭債権は、経済的な価値があり、他人に移転可能ではありますが、誰が持っていても価値は変わらず、増加益を考えることはできないため、譲渡所得を発生させる「資産」には当たりません。
次に、譲渡所得を発生させる「譲渡」とは何を指すのでしょうか?
裁判所は、清算課税説の考え方を前提として、
有償無償を問わず、資産に対する所有などの支配を他人に引き継がせるあらゆる行為が「譲渡」に当たる
と判断しています。
そのため、必ずしも所有者の自由な意思に寄らない強制的な場合であっても「譲渡」にあたります。
また、対価を受け取るかどうかは「譲渡」の意義とは関係がありません。
例えば、売買や代物弁済などは当然「譲渡」に当たりますし、公売や強制収用、対価を得ない贈与であっても「譲渡」にはあたります。
では、財産分与は譲渡所得を発生させる資産の「譲渡」に当たるのでしょうか?
財産分与が「譲渡」に該当するかについて、裁判所は清算課税説を前提として、次のように判断しました(名古屋市医師財産分与事件判決、最判昭50・5・27判時780・37)。
夫婦が離婚したときは、その一方は、他方に対し、財産分与を請求することができる(民法768条、771条)。
この財産分与の権利義務の内容は、
権利義務そのものは、離婚の成立によって発生し、実体的権利義務として存在するに至る。
当事者の協議等は、単にその内容を具体的に確定するものであるにすぎない。
そして、財産分与に関して、当事者の協議等が行われて、その内容が具体的に確定され、これに従い金銭の支払い、不動産の譲渡等の分与が完了すれば、財産分与の義務は消滅する。
この分与義務の消滅は、それ自体一つの経済的利益ということができる。
したがって、財産分与として不動産等の資産を譲渡した場合、分与者は、これによって、分与義務の消滅という経済的利益を享受したものというべきである。
このように、裁判所は、
財産分与による資産の移転は分与者、すなわち、資産を手離した人にとって「譲渡」に当たると判断しました。
課税実務においても、同様の扱いがされています。
もっとも、裁判所は財産分与を贈与のような、「無償による資産の譲渡」とは考えていません。
分与者は分与により「分与義務の消滅という経済的利益を享受した」と判示していることから、財産分与は、財産分与義務の消滅という経済的利益を対価とした有償譲渡であると考えれられています。
そして、財産分与をした者は「分与義務の消滅という経済的利益を享受した」ことになるため、この債務(分与義務)消滅益の価額が譲渡所得税の金額を計算する上での収入金額となりますが、この債務消滅益の価額は、財産分与をした時の当該資産の価額(時価)と等しいと考えられます。
そのため、財産分与をした人は、その分与をした時において時価により当該資産を譲渡したことになります(所基通33-1の4)。
そこで、財産分与時の価額が、その資産を取得した時の価額より高くなっていた場合には、譲渡所得税が課せられることになります。
もっとも、財産分与が現金で行われる場合には、譲渡所得税は発生しません。
なぜなら、現金は値上がり、値下りがなく、譲渡所得を発生させる「資産」ではないからです。
以上のように、財産分与においても現金を除いては、譲渡所得税がかかることになります。
この譲渡所得税の額は、次のように計算されます。
譲渡所得額=総収入金額-(資産の取得費+譲渡費用)-特別控除額(50万円)
=総収入金額-{(資産の取得に要した費用+改良費+設備費)+譲渡費用}-特別控除(50万円)
ここで、譲渡をする対象資産が居住用不動産である場合には、課税特例の適用が受けられます。
要件は簡単にまとめると次のとおりです。
上記に該当する場合には、所有期間の長短にかかわらず、譲渡所得から最高3,000万円までの控除を受けることができます。
ただし、この特例は夫婦間の譲渡の場合には認められないため、
・離婚後に譲渡を行う
あるいは
・他人に不動産を売却し現金化をしてから、現金を財産分与する
必要があります。
また、この特例を受けるためには、確定申告をする必要があります。
以上のように、財産分与はどの財産をどのように分与するかという問題もさることながら、現金以外を財産分与する場合には譲渡所得税がかかってきます。
そのため、財産分与を検討するにあたっては、譲渡所得税も考慮しておかなければ、分与後になってから、多額の譲渡所得税を支払わなければならないことに気づき、後悔することになるおそれがあります。
弊所では、離婚事件に精通した弁護士だけでなく、税理士や司法書士も多数在籍しており、チームとして連携し事件処理にあたっています。
法律・税務の観点から的確にアドバイスさせていただきますので、弊所までお気軽にご相談ください。

「別居している夫が破産してしまった。婚姻費用はもらえるの?離婚後の養育費は?」
「配偶者の不貞相手に慰謝料請求をしていたら、自己破産するという連絡が来た、慰謝料はもらえるの?」
このような疑問を抱える方もおられるのではないでしょうか。
ここでは、婚姻費用・養育費・不貞行為の慰謝料それぞれについてご説明いたします。

まず、自己破産とは、裁判所に破産申し立てをし、支払不能(借金を支払えない状態)と認めてもらうことで、財産を返済に充て、残りの借金を免責してもらう手続きの事を言います。
つまり、自己破産をすると非免責債権を除くすべての借金について今後支払う必要がなくなります。
(1)非免責債権とは
次に疑問になるのは非免責債権についてだと思われます。
非免責債権とは、自己破産をしても支払い義務が免責されない債権の事を言います。
そのため、非免責債権に該当すれば自己破産をした後も払い続けなければいけません。
では、破産しても免責されない債権はどのようなものがあるのでしょうか。
破産法253条1項ただし書に各号に定められています。
(2)免れられない支払いの一覧
破産法第253条第1項
免責許可の決定が確定したときは,破産者は,破産手続による配当を除き,破産債権について,その責任を免れる。ただし,次に掲げる請求権については,この限りでない。

それでは、上記破産法253条第1項各号の中に婚姻費用が含まれるのかが問題となります。
結論としては、「民法第760条の規定による婚姻から生ずる費用の分担の義務」とは婚姻費用に当たります。
そのため、婚姻費用は非免責債権になりますので、配偶者が破産したとしても支払いは継続することになります。
民法 第760条
夫婦は,その資産,収入その他一切の事情を考慮して,婚姻から生ずる費用を分担する。

次に養育費についてですが、こちらも非免責債権になります。
民法766条は養育費に関する定めがあります。
民法 第766条
第1項 父母が協議上の離婚をするときは,子の監護をすべき者,父又は母と子との面会及びその他の交流,子の監護に要する費用の分担その他の子の監護について必要な事項は,その協議で定める。この場合においては,子の利益を最も優先して考慮しなければならない。
「子の監護に要する費用」とは、子どもが生活するために必要な費用の事を言います。そのため、食費などの生活費、教育のための費用、医療費などが含みます。
これらを支払う義務については、「民法第766条(同法第749条、第771条及び第788条において準用する場合を含む。)の規定による子の監護に関する義務」にあたるため、債務者が破産したとしても、支払わなければなりません。

最後に不貞行為の慰謝料請求は非免責債権か見ていきたいと思います。
「破産者が悪意で加えた不法行為に基づく損害賠償請求権」にあたるかが主として問題となってきます。
平成15年7月31日の判決では
「悪意」とは積極的な害意をいうとして、不貞行為を理由とする損害賠償請求権が非免責債権にあたらないとされました。
つまり不貞行為を行った過程などの全事情を考慮して積極的に害する意思がなければ、非免責債権として該当しないということになります。
また、平成28年3月11日の判決では
「悪意」とは、故意を超えた積極的な害意をいうものと解するのが相当である。
とされています。
これらの事案でも非免責債権として認められませんでした。
一般的なの不貞行為事案では「悪意」がある場合は少ないといえます。
そのため、不貞行為の慰謝料は非免責債権とならないことが通常と言えます。

以上をまとめると、婚姻費用や養育費は非免責債権ですので、支払の義務はなくなりません。
一方で、不貞行為の慰謝料は非免責債権ではない場合が多いため、支払の義務がなくなってしまうということでした。
ただし、一番の問題は債権が残ったとしても、相手が支払うことができるかです。
自己破産をするということは、現状において資産がほとんどない状態であることが考えられます。
そのような状況ではいくら高額な債権を持っていたとしても、債務者は支払う能力がほとんどないため、支払は難しいといえるでしょう。
次に考えることとしては、現在働いているのであれば給料の差押えを行う方法や預金があるのならば銀行口座の差押えを行うなどの方法があります。
そのため、債務者の勤務先などの情報はしっかりとチェックしておいた方がいいと思われます。一度検討されてはいかがでしょうか。
離婚をする際に年金分割の手続きをする方が多数いらっしゃいますが、年金分割の手続きをする際にはいくつか注意点があります。
主な注意点は以下のことが挙げられます。
| 1 | 年金分割は合意や裁判手続き上の決定等が出ただけでは、分割されないこと |
|---|
年金分割についての合意や裁判手続き上の決定等の書面等を持って、最寄りの年金事務所に行き、年金分割請求の手続きを取らないと年金分割はされません。
| 2 | 年金分割請求には離婚から5年以内(離婚日が令和8年3月31日以前であれば2年以内)に実施すること |
|---|
年金分割請求ができるのは、原則として離婚した日の翌日から5年以内(離婚日が令和8年3月31日以前であれば2年以内)です。特例もありますが、原則5年と覚えておきましょう。
| 3 | 当事者の一方が年金分割の合意、あるいは裁判手続き上の決定した後に死亡した場合は、1か月以内でないと分割請求が認められないこと |
|---|
離婚後、知らない間に元配偶者が死亡し、手続きのため戸籍を取得したら亡くなっていた…ということもあるかもしれません。
このほかにも注意点はあると思いますが、大きくこの3点が主な注意点ではないでしょうか。
「5年以内に分割請求をすればいいから、後回しでもいいかな…」
と思ってしまったら、いつの間にか年月が過ぎていた…なんてこともあるかもしれません。
離婚し、必要書類がそろったらすぐにでも年金事務所に行くことをお勧めします。
また、年金事務所では来所する際に予約を実施しているので、スムーズに手続きを進めるためには事前に予約をするのがベターではないでしょうか。
詳しくは年金事務所のホームページを確認してみましょう。
弁護士 杉浦 恵一

夫婦は、通常、同居して協力する義務があり、争いのない夫婦では、単身赴任など事情がある場合を除き、一般的には同居して生活することが多いでしょう。
夫婦は同居するものだと考えられていますので、こういった考えが反映され、民法752条では、「夫婦は同居し、互いに協力し扶助しなければならない。」と定められています。
また、こういった条文があることを踏まえて、同居を求める調停や、同居を求める審判といった手続もあります(もっとも、同居を求める審判で、同居が命じられる事例は多くはないようです)。
他方で、夫婦の仲が悪くなりますと、一般的には、一緒に生活することが苦痛になってくるため、別居するようになるのではないかと思われます。
別居する際に、賃貸物件に引っ越す場合や、実家に引っ越す場合もありますが、結婚中に買った不動産に、夫婦の一方が住み続け、夫婦のもう一方が出て行って別居するという場合もあります。
このような場合、結婚中に買った不動産に住み続けるのは、必ずしもその名義人に限られるわけではなく、名義を有していない側が住み続け、名義を有している側が出て行く場合も実際にあります。
そうすると、名義を有している側は、名義を有していない側に対して、名義がないから出て行ってほしいと思うでしょう。
このようなときに、名義があるからといって、結婚中に買った不動産から出て行ってもらえるのかという疑問が発生します。
このような事例について判断された事例として、札幌地方裁判所 平成30年7月26日判決があります。
この事例は、原告が元夫、被告が元妻であり、夫婦が結婚中に争いとなった建物を、元夫名義で購入し、その後、離婚したというものでした。
元妻は、離婚した後もこの建物に住み続けていたけれども、元夫が元妻に対して、所有権に基づく建物明渡請求と賃料相当の損害金を支払うように請求したという事例でした。
ちなみに、この元夫婦の間には、離婚後、元妻から元夫に対して、建物などの財産分与を求める審判手続が行われていた途中ということです。

この事案では、元妻は、①元妻も結婚中に買った建物の共有持分権を有しているので、明渡は認められない(共有持分権という権利に基づいて住んでいるため)、②元夫から無償で住むことが認められているから、使用貸借権が存在する、③元夫の明渡請求は、権利濫用に当たる、といった主張をしていました。
裁判所は、
①財産分与請求権は、協議・審判によって具体的内容を決定されることを要することと、住宅ローンの負債額が元夫婦の総資産額の合計を上回っていると認められるから、元妻は建物に対して具体的な共有持分権を有しているとすることはできない、
②元夫婦間で使用貸借契約が黙示的に締結されたとしても、その性質上当然に、離婚を解除条件としたものだと解釈されるから、使用貸借権があるとは言えない、
③婚姻期間中に形成された財産関係の離婚に伴う精算は財産分与手続によるのが原則であるから、建物が誰に帰属するかは財産分与手続で決められるべきであって、元妻は潜在的な建物の持分を有しているため、これ自体は未定的なものであっても財産分与の当事者間で十分に尊重されるべきとして、元妻の潜在的な持分を不当に害すると評価される明渡請求は、権利の濫用に当たる、という判断でした。
つまり、財産分与の審判がはっきりと決まっていない当時者間で、結婚中に購入した財産である建物の明渡を求めることは、権利の濫用として認められない、という結論のようです。
ただし、賃料相当損害金は認められていますので、明渡は認められない代わりに、賃料相当の金銭は支払うべきとされています。
この事例では、あくまで元妻の住んでいる建物が、ローンを組んで購入された物件であるという前提ですので、夫婦のどちらか又は双方が一括で購入した物件であれば、また事情は変わってくるかもしれませんが、住宅を購入するのはローンを組むことが多いと思われますので、この事例は、同じような状況にある元夫婦間では、参考になるでしょう。
【ご相談予約専門ダイヤル】
0120-758-352
平日・土日祝 6:00-22:00
【相談時間のご案内】
| 平日 | 9:00-18:30 |
|---|---|
| 夜間 | 17:30-21:00 |
| 土曜 | 9:30-17:00 |
※夜間相談の曜日は各事務所により異なります
詳しくはこちら▶


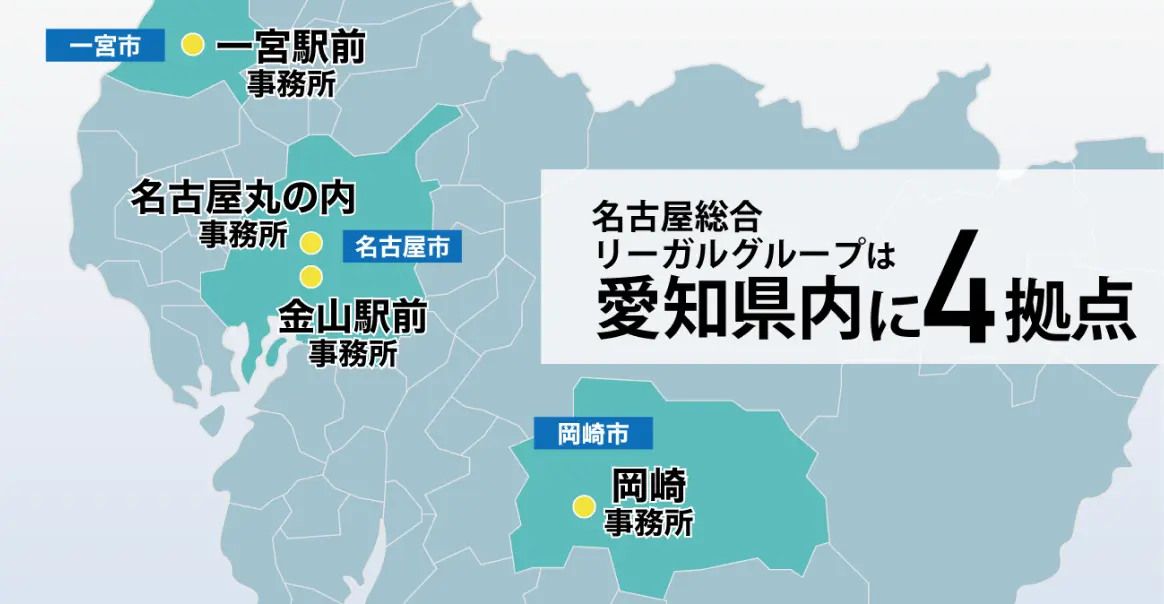
名古屋総合リーガルグループは名古屋市内で、丸の内事務所・金山駅前事務所・一宮駅前事務所の3拠点・相談センターで弁護士・税理士・司法書士・社会保険労務士の相談を受けられます。
岡崎事務所でも電話・オンライン相談を受けられます。皆様のご都合に合わせてご利用ください。
【名古屋・丸の内事務所】
〒460-0002
愛知県名古屋市中区丸の内二丁目20番25号 メットライフ名古屋丸の内ビル6階(旧丸の内STビル)
【金山駅前事務所】
〒456-0002
名古屋市熱田区金山町一丁目7番8号
電波学園金山第2ビル5階
【一宮駅前事務所】
〒491-0858
愛知県一宮市栄一丁目11番16号
マースビル6階
【岡崎事務所】
〒444-0818
愛知県岡崎市羽根二丁目7番地14
(旧住所:愛知県岡崎市羽根町字北ノ郷45番地)
予約受付時間
平日・土日祝 6:00~22:00

事務所外観
より良いサービスのご提供のため、離婚相談の取扱案件の対応エリアを、下記の地域に限らせて頂きます。
愛知県西部(名古屋市千種区,東区,北区,西区,中村区,中区,昭和区,瑞穂区,熱田区,中川区,港区,南区,守山区,緑区,名東区,天白区,豊明市,日進市,清須市,北名古屋市,西春日井郡(豊山町),愛知郡(東郷町),春日井市,小牧市,瀬戸市,尾張旭市,長久手市,津島市,愛西市,弥富市,あま市,海部郡(大治町
蟹江町 飛島村),一宮市,稲沢市,犬山市,江南市,岩倉市,丹羽郡(大口町 扶桑町),半田市,常滑市,東海市,大府市,知多市,知多郡(阿久比町 東浦町 南知多町 美浜町 武豊町))
愛知県中部(豊田市,みよし市,岡崎市,額田郡(幸田町),安城市,碧南市,刈谷市,西尾市,知立市,高浜市)
愛知県東部(豊橋市,豊川市,蒲郡市,田原市,新城市,北設楽郡(設楽町
東栄町 豊根村))
岐阜県南部(岐阜市,関市,美濃市,羽島市,羽島郡(岐南町,笠松町),各務原市,山県市,瑞穂市,本巣市,本巣郡(北方町),多治見市,瑞浪市,土岐市,大垣市,海津市,養老郡(養老町),不破郡(垂井町
関ヶ原町),安八郡(神戸町 輪之内町 安八町),揖斐郡(揖斐川町 大野町 池田町),恵那市,中津川市,美濃加茂市,可児市,加茂郡(坂祝町 富加町 川辺町 七宗町 八百津町 白川町 東白川村),可児郡(御嵩町))
三重県北部(四日市市,三重郡(菰野町 朝日町 川越町),桑名市,いなべ市,桑名郡(木曽岬町),員弁郡(東員町))
三重県中部(津市,亀山市,鈴鹿市)
静岡県西部(浜松市,磐田市,袋井市,湖西市)


Copyright ©NAGOYA SOGO LAW OFFICE All right reserved.
Copyright © 名古屋総合リーガルグループ All right reserved.
運営管理:名古屋総合法律事務所 弁護士 浅野了一 所属:愛知県弁護士会(旧名古屋弁護士会)
〒460-0002愛知県名古屋市中区丸の内二丁目20番25号 メットライフ名古屋丸の内ビル6階(旧丸の内STビル) TEL: 052-231-2601(代表) FAX: 052-231-2602 初めての方専用フリーダイヤル:0120-758-352
■提供サービス…交通事故,遺言・相続・遺産分割・遺留分減殺請求・相続放棄・後見,不動産・借地借家,離婚・財産分与・慰謝料・年金分割・親権・男女問題,債務整理,過払い金請求・任意整理・自己破産・個人再生,企業法務,契約書作成・債権回収,コンプライアンス,雇用関係・労務問題労働事件,対消費者問題,事業承継,会社整理,事業再生,法人破産■主な対応エリア…愛知県西部(名古屋市千種区,東区,北区,西区,中村区,中区,昭和区,瑞穂区,熱田区,中川区,港区,南区,守山区,緑区,名東区,天白区,豊明市,日進市,清須市,北名古屋市,西春日井郡(豊山町),愛知郡(東郷町),春日井市,小牧市,瀬戸市,尾張旭市,長久手市,津島市,愛西市,弥富市,あま市,海部郡(大治町 蟹江町 飛島村),一宮市,稲沢市,犬山市,江南市,岩倉市,丹羽郡(大口町 扶桑町),半田市,常滑市,東海市,大府市,知多市,知多郡(阿久比町 東浦町 南知多町 美浜町 武豊町)愛知県中部(豊田市,みよし市,岡崎市,額田郡(幸田町),安城市,碧南市,刈谷市,西尾市,知立市,高浜市) 愛知県東部(豊橋市,豊川市,蒲郡市,田原市,新城市,北設楽郡(設楽町 東栄町 豊根村)) 岐阜県南部(岐阜市,関市,美濃市,羽島市,羽島郡(岐南町,笠松町),各務原市,山県市,瑞穂市,本巣市,本巣郡(北方町),多治見市,瑞浪市,土岐市,恵那市,中津川市,大垣市,海津市,養老郡(養老町),不破郡(垂井町 関ヶ原町),安八郡(神戸町 輪之内町 安八町),揖斐郡(揖斐川町 大野町 池田町),美濃加茂市,可児市,加茂郡(坂祝町 富加町 川辺町 七宗町 八百津町 白川町 東白川村),可児郡(御嵩町))三重県北部(四日市市,三重郡(菰野町 朝日町 川越町),桑名市,いなべ市,桑名郡(木曽岬町),員弁郡(東員町))三重県中部(津市,亀山市,鈴鹿市)静岡県西部(浜松市,磐田市,袋井市,湖西市)