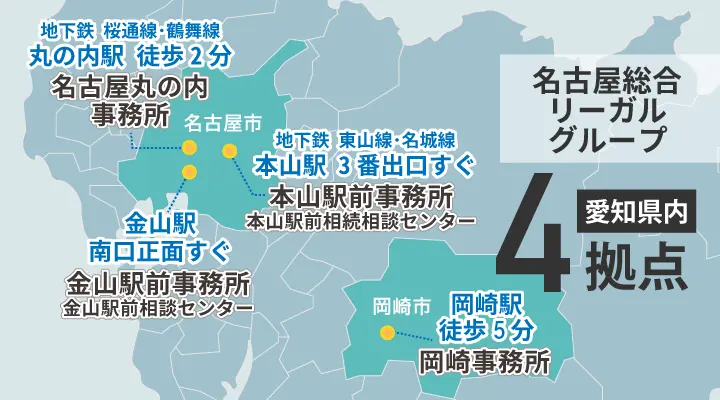
地下鉄 鶴舞線・桜通線
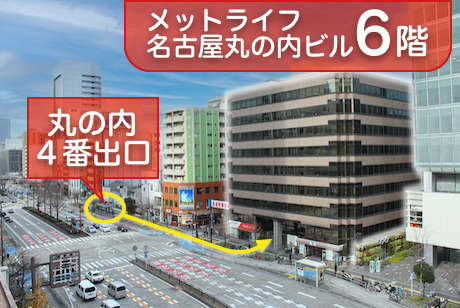
丸の内駅4番出口徒歩2分
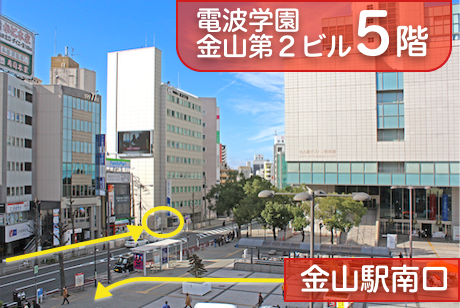
金山駅
南口 正面すぐ
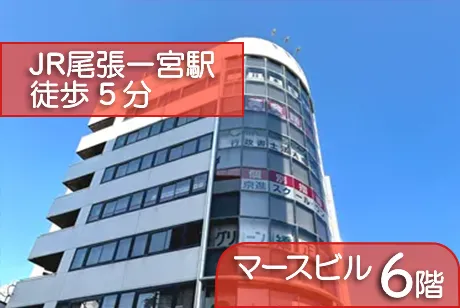
名鉄一宮駅・尾張一宮駅
徒歩5分
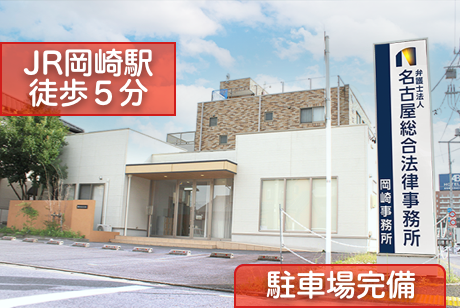
JR岡崎駅
徒歩5分


最近では婚姻費用算定表が広く普及しており、事前に算定表で婚姻費用を調べてから相談にいらっしゃる方も多くいます。
⇛婚姻費用ってなに?算定表ってなに?という方はこちらをご覧ください。
ただ、ローンの支払いをしている、子供を別々に監護している、夫が急に仕事を辞めた、家庭内別居しているなど、単に算定表に当てはめただけでは算定できない事情があることも多いのではないでしょうか。
そこで、今回から何回かに分け、算定表だけでは解決できない場合にどうしたらよいのかを考えていきたいと思います。
今回は、妻(権利者)が住んでいる自宅のローンを夫(義務者)が支払っている場合についてみていきましょう。
(以下、婚姻費用を支払う側を義務者、受け取る側を権利者と言います。そして、分かりやすくするために、義務者を夫、権利者を妻とします。)
簡単に言えば、家を出て行った夫が、妻が住み続けている自宅のローンを支払い続けている場合のことです。
例えば、妻が自宅を出て別居した場合や妻が自宅に住み続ける場合でも、多くの場合妻は家賃等を支払わなければなりません。そこで、算定表を作成する際に、妻が負担すべき住居関係費が既に考慮されています(その収入に応じた標準的な住居費等を考慮して基礎となる収入を決めています)。とすると、夫が、妻の住んでいる自宅のローンを支払っている場合、妻は住居費用を実際には負担していない一方で、夫は妻の住居関係費を負担しているといえます。また、夫は自身の新居の賃料を支払い、さらに妻の賃料相当分まで負担しているとみることもできます。
よって、(色々な言い分はあるでしょうが)基本的には、婚姻費用を算定する際にローンの支払いについて考慮するのが公平だといえます。その方法として実務上、大きく分けて二つの考え方があります。 一つ目は、住宅ローンの支払額を特別経費として控除する考え方、二つ目は算定表による算定結果から一定額を控除する方法です。簡単に言えば、一つ目が、算定表に当てはめる前に夫の年収を減額する等して考慮する、二つ目が、算定表に当てはめてから一定額をその算定された金額から控除する方法です。
一つ目の方法は、少し難しい計算をしなくてはならない場合があるので、二つ目の考え方が簡単なのかなと思います。
要するに、夫(義務者)と妻(権利者)との間で不公平が生じているので、いくらか婚姻費用を減額してあげましょう。では、いくら減額すればいいのでしょうか。夫が支払っているローンを全て控除しましょうか、いえそれでは控除する額が多すぎるから、ローンの何割かを控除しましょう。じゃあ、算定表を作るときに考慮されている住居関係費を、実際は住居費を支払っていないのだからその分控除するのはどうですか、それもいいですね、というお話です。
この中でも、実務でもよく用いられている方法を一つ紹介します。

お話ししましたように、算定表を作る際に、その収入に応じた標準的な住居費を考慮して基礎となる収入を決めているわけです。しかし、実際には妻は住居費を支払っていない代わりに夫が妻の住んでいる家のローンを支払っている。だから、実際には妻が支払っていない標準的な住居費相当分くらいは、婚姻費用を減額してあげましょうという考え方です。

以上が基本的な考え方です。
しかし、別居に至った理由、夫婦それぞれの収入額、ローンの支払額等を考慮して、婚姻費用を修正するのが相当ではない場合には、ローンを支払っていることが考慮されない場合もあります。
また、ローンの支払いは財産分与で考慮すべき事情だとして婚姻費用の算定では考慮されない場合もあります。

財産分与により不動産の所有権を移転する場合、様々な税負担が生じます。
ここでは、財産分与を受ける側の税負担について、解説します。
特に、夫が妻に対し、夫名義の自宅不動産を分与するという場合、妻側で十分な現金を用意できず、不動産を取得しても住むことができないという可能性があるため、よく検討する必要があります。
平成20年4月1日から令和9年3月31日までに取得があった不動産については、土地又は住宅用の家屋の場合には、固定資産評価額(※令和9年3月31日までに宅地評価土地を取得した場合は、宅地評価土地の価格×1/2)の3%が、不動産取得税として課税されます。
原則として、不動産を取得した日から60日以内に不動産の所在地を管轄する県税事務所に申告書等を提出することになっています。
不明な点があれば、管轄する地の県税事務所にお尋ねいただく方が良いでしょう。
財産分与には次の3種類があり、①と認められれば、課税されません。
①清算的財産分与(婚姻中に形成された共有財産の分与)
②扶養的財産分与(離婚後の一方の生活を他方が援助する分与)
③慰謝料的財産分与(離婚による精神的損害を賠償する分与)
財産分与を原因とする、所有権移転登記を行う必要があります。その際、登録免許税を法務局に納入しなければなりません。
税額は次のように算出されます。
不動産価格が高ければ高いほど、高額な負担となります。
離婚協議書を作成する際は、誰が登記に要する費用を負担すべきか、明確に合意をしておく必要があります。
ただし、例外的に、①財産の額が多すぎる場合、②離婚という形を利用して贈与税や相続税を免れようという場合などは、税を負担させないのは不当ですから、贈与税が課されます。
なお、分与をする側に譲渡所得税がかかります。
この場合、贈与する側に税負担はなく、贈与を受ける側が、贈与税を負担しなければなりません。したがって、財産分与とは、財産を与える側と受け取る側のどちらが税を負担するかという点で違いがあります。
この方法は、財産を受ける側に不利な方法です。しかし、財産を与える側に現金がなく、不動産の分与に合意できない場合に、合意を引き出すために提案することはありえます。
なお、一定の場合には、贈与を受ける側の税負担を軽減できます。婚姻期間が20年以上の夫婦であって、一定の条件を満たす居住用不動産又は居住用不動産を取得するための金銭の贈与に限り、課税価格から2,000万円の配偶者控除を受けられます(相続税法21条の6第1項)。
【ご相談予約専門ダイヤル】
0120-758-352
平日・土日祝 6:00-22:00
【相談時間のご案内】
| 平日 | 9:00-18:30 |
|---|---|
| 夜間 | 17:30-21:00 |
| 土曜 | 9:30-17:00 |
※夜間相談の曜日は各事務所により異なります
詳しくはこちら▶


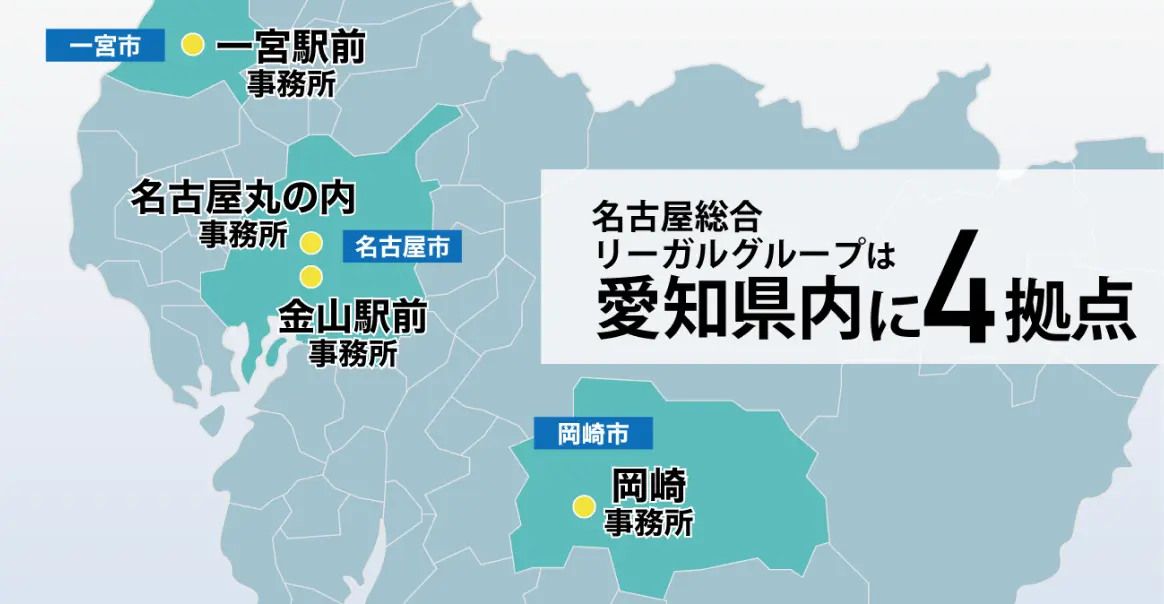
名古屋総合リーガルグループは名古屋市内で、丸の内事務所・金山駅前事務所・一宮駅前事務所の3拠点・相談センターで弁護士・税理士・司法書士・社会保険労務士の相談を受けられます。
岡崎事務所でも電話・オンライン相談を受けられます。皆様のご都合に合わせてご利用ください。
【名古屋・丸の内事務所】
〒460-0002
愛知県名古屋市中区丸の内二丁目20番25号 メットライフ名古屋丸の内ビル6階(旧丸の内STビル)
【金山駅前事務所】
〒456-0002
名古屋市熱田区金山町一丁目7番8号
電波学園金山第2ビル5階
【一宮駅前事務所】
〒491-0858
愛知県一宮市栄一丁目11番16号
マースビル6階
【岡崎事務所】
〒444-0818
愛知県岡崎市羽根二丁目7番地14
(旧住所:愛知県岡崎市羽根町字北ノ郷45番地)
予約受付時間
平日・土日祝 6:00~22:00

事務所外観
より良いサービスのご提供のため、離婚相談の取扱案件の対応エリアを、下記の地域に限らせて頂きます。
愛知県西部(名古屋市千種区,東区,北区,西区,中村区,中区,昭和区,瑞穂区,熱田区,中川区,港区,南区,守山区,緑区,名東区,天白区,豊明市,日進市,清須市,北名古屋市,西春日井郡(豊山町),愛知郡(東郷町),春日井市,小牧市,瀬戸市,尾張旭市,長久手市,津島市,愛西市,弥富市,あま市,海部郡(大治町
蟹江町 飛島村),一宮市,稲沢市,犬山市,江南市,岩倉市,丹羽郡(大口町 扶桑町),半田市,常滑市,東海市,大府市,知多市,知多郡(阿久比町 東浦町 南知多町 美浜町 武豊町))
愛知県中部(豊田市,みよし市,岡崎市,額田郡(幸田町),安城市,碧南市,刈谷市,西尾市,知立市,高浜市)
愛知県東部(豊橋市,豊川市,蒲郡市,田原市,新城市,北設楽郡(設楽町
東栄町 豊根村))
岐阜県南部(岐阜市,関市,美濃市,羽島市,羽島郡(岐南町,笠松町),各務原市,山県市,瑞穂市,本巣市,本巣郡(北方町),多治見市,瑞浪市,土岐市,大垣市,海津市,養老郡(養老町),不破郡(垂井町
関ヶ原町),安八郡(神戸町 輪之内町 安八町),揖斐郡(揖斐川町 大野町 池田町),恵那市,中津川市,美濃加茂市,可児市,加茂郡(坂祝町 富加町 川辺町 七宗町 八百津町 白川町 東白川村),可児郡(御嵩町))
三重県北部(四日市市,三重郡(菰野町 朝日町 川越町),桑名市,いなべ市,桑名郡(木曽岬町),員弁郡(東員町))
三重県中部(津市,亀山市,鈴鹿市)
静岡県西部(浜松市,磐田市,袋井市,湖西市)


Copyright ©NAGOYA SOGO LAW OFFICE All right reserved.
Copyright © 名古屋総合リーガルグループ All right reserved.
運営管理:名古屋総合法律事務所 弁護士 浅野了一 所属:愛知県弁護士会(旧名古屋弁護士会)
〒460-0002愛知県名古屋市中区丸の内二丁目20番25号 メットライフ名古屋丸の内ビル6階(旧丸の内STビル) TEL: 052-231-2601(代表) FAX: 052-231-2602 初めての方専用フリーダイヤル:0120-758-352
■提供サービス…交通事故,遺言・相続・遺産分割・遺留分減殺請求・相続放棄・後見,不動産・借地借家,離婚・財産分与・慰謝料・年金分割・親権・男女問題,債務整理,過払い金請求・任意整理・自己破産・個人再生,企業法務,契約書作成・債権回収,コンプライアンス,雇用関係・労務問題労働事件,対消費者問題,事業承継,会社整理,事業再生,法人破産■主な対応エリア…愛知県西部(名古屋市千種区,東区,北区,西区,中村区,中区,昭和区,瑞穂区,熱田区,中川区,港区,南区,守山区,緑区,名東区,天白区,豊明市,日進市,清須市,北名古屋市,西春日井郡(豊山町),愛知郡(東郷町),春日井市,小牧市,瀬戸市,尾張旭市,長久手市,津島市,愛西市,弥富市,あま市,海部郡(大治町 蟹江町 飛島村),一宮市,稲沢市,犬山市,江南市,岩倉市,丹羽郡(大口町 扶桑町),半田市,常滑市,東海市,大府市,知多市,知多郡(阿久比町 東浦町 南知多町 美浜町 武豊町)愛知県中部(豊田市,みよし市,岡崎市,額田郡(幸田町),安城市,碧南市,刈谷市,西尾市,知立市,高浜市) 愛知県東部(豊橋市,豊川市,蒲郡市,田原市,新城市,北設楽郡(設楽町 東栄町 豊根村)) 岐阜県南部(岐阜市,関市,美濃市,羽島市,羽島郡(岐南町,笠松町),各務原市,山県市,瑞穂市,本巣市,本巣郡(北方町),多治見市,瑞浪市,土岐市,恵那市,中津川市,大垣市,海津市,養老郡(養老町),不破郡(垂井町 関ヶ原町),安八郡(神戸町 輪之内町 安八町),揖斐郡(揖斐川町 大野町 池田町),美濃加茂市,可児市,加茂郡(坂祝町 富加町 川辺町 七宗町 八百津町 白川町 東白川村),可児郡(御嵩町))三重県北部(四日市市,三重郡(菰野町 朝日町 川越町),桑名市,いなべ市,桑名郡(木曽岬町),員弁郡(東員町))三重県中部(津市,亀山市,鈴鹿市)静岡県西部(浜松市,磐田市,袋井市,湖西市)